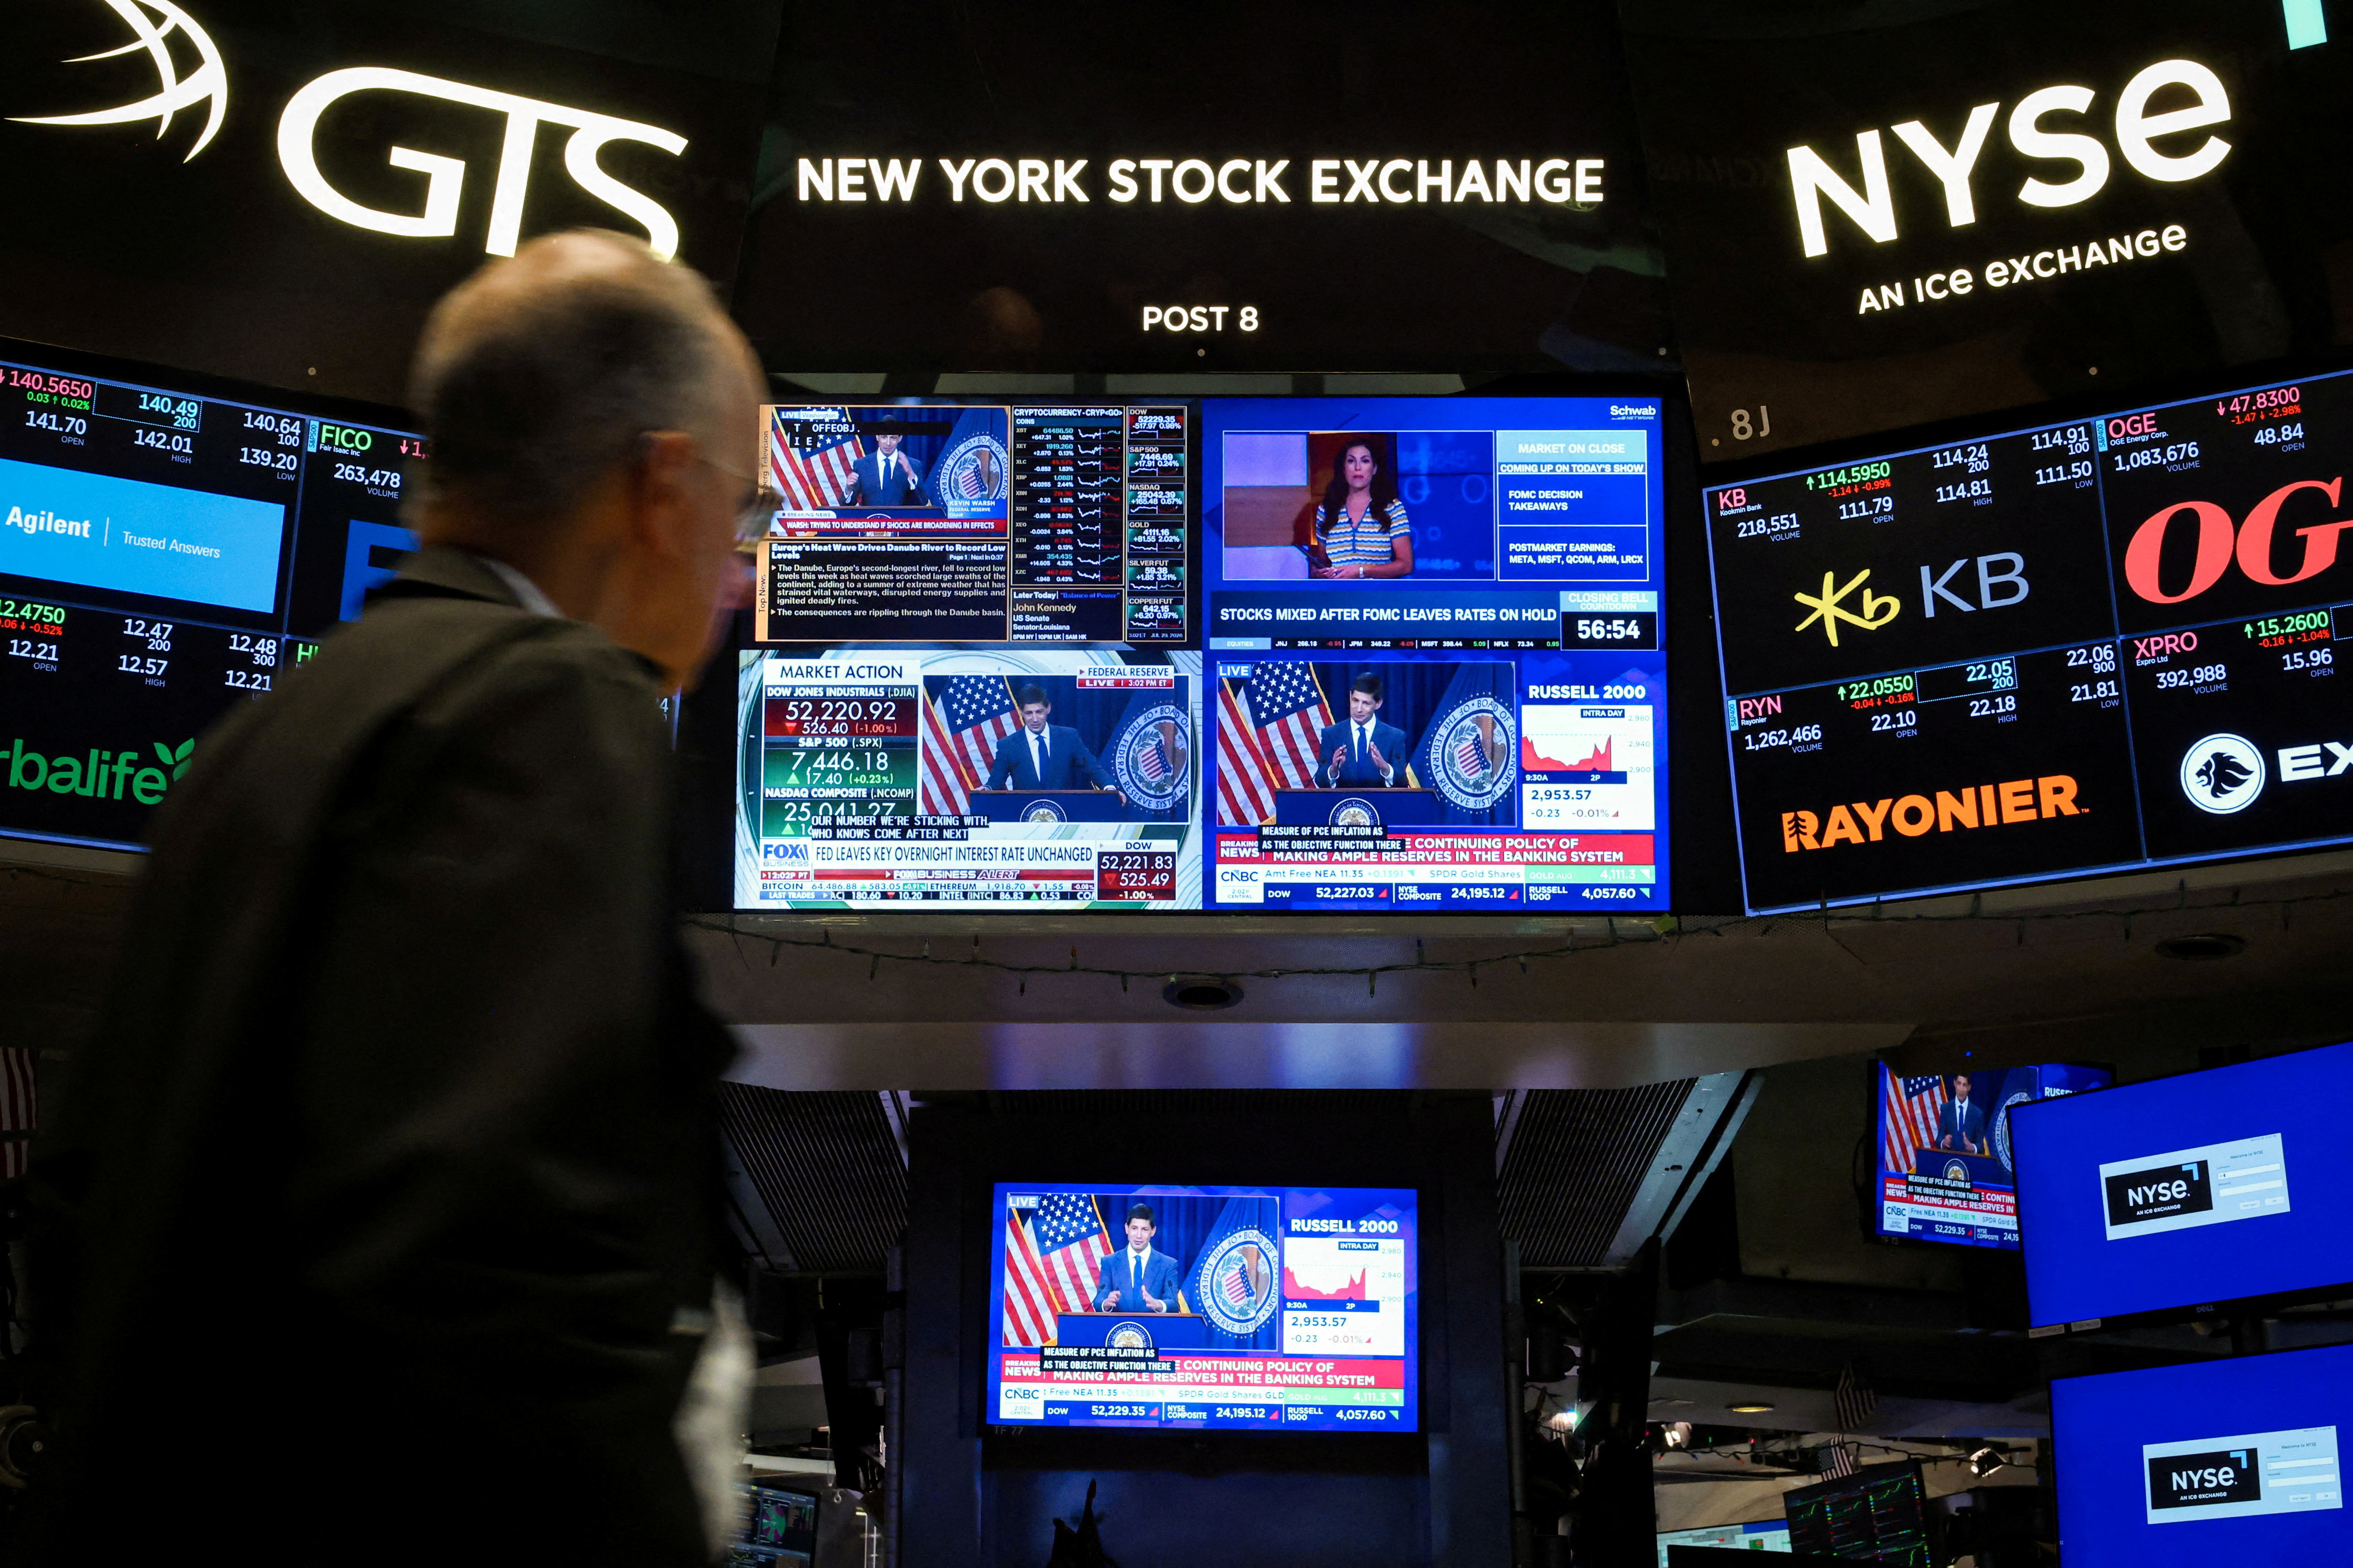
Los mercados y las principales acciones están en negativo principalmente por una combinación de factores globales que están pesando fuerte. En principio, las preocupaciones por la IA y resultados de empresas, que ejerce mayor impacto en el segmento tecnológico.
El índice del Nasdaq cae un 1,5%; el S&P 500, alrededor de un 0,9% y el Dow Jones, cerca de un 0,3%. El trade de inteligencia artificial está bajo presión otra vez.
Con un escenario internacional adverso, los bonos Globales de la Argentina ceden a las 10:40 horas un 1% en promedio, con un riesgo país de JP Morgan que sube 32 unidades para la Argentina, en los 703 puntos básicos. La referencia de la tasa de retorno del bono del Tesoro de los EEUU a diez años retrocede unos once puntos básicos, a 5,03% anual.
Tesla cae 2,3% después de recortar su guidance de gasto de capital (capex) a unos USD 20.000 millones para el año (antes apuntaba a más de USD 25.000 millones). También mencionaron limitaciones de baterías que frenan la producción.
Meta (-5%) también generó dudas por el costo de su expansión en IA, tal como se pudo deducir del balance trimestral. Acciones como Nvidia (-1,6%), SpaceX (-3,6%), Super Micro, Intel y otras del ecosistema de chips y data centers están liderando las pérdidas.
"El mercado está muy sensible a cualquier señal de que el gasto en IA es demasiado alto o que el retorno no llega tan rápido como se esperaba", indicó The Wall Street Journal.
Además, la suba del petróleo por tensiones en Oriente Medio vuelve a incrementar las dudas del mercado sobre una posible aceleración inflacionaria.
El crudo Brent del Mar del Norte sube más de un 3% y está cerca de USD 112 el barril -máximos desde mayo-. Esto se debe a nuevos ataques de los hutíes a infraestructuras saudíes -incluyendo un campo petrolero- y temores de una escalada más amplia -posibles renovados ataques de EEUU e Israel contra Irán-. El petróleo alto suele presionar a las acciones porque sube la inflación y los costos.
"Mientras la EIA (Energy Information Administration) de EEUU reportó una caída de -3,06 millones de barriles en inventarios de crudo, la geopolítica del Golfo Pérsico se tensó tras un ataque contra un yacimiento petrolífero de Aramco en Arabia Saudí, provocando órdenes de salida para personal gubernamental no urgente de EEUU. Sin embargo, el sentimiento fue amortiguado por el optimismo diplomático de Donald Trump y la confirmación del Kremlin sobre la aceptación rusa para realizar reuniones trilaterales de paz sobre Ucrania en Abu Dabi a mediados de noviembre. En el frente comercial, el primer ministro canadiense Carney anunció medidas contra el dumping de acero extranjero manteniendo la apertura al diálogo con EEUU", describió Felipe Mendoza, analista de mercados EBC Financial Group.
En el plano doméstico, la actividad económica más débil de lo esperado -según el informe del INDEC correspondientes a agosto-, datos salariales y las novedades legislativas son los principales temas del día.
"En agosto, la actividad económica creció apenas 0,1% mensual, muy por debajo de las expectativas de más de 1%, lo que apunta a una contracción del PIB en el tercer trimestre. Los salarios formales del sector privado aumentaron 1,2% mensual en términos reales en agosto", puntualizó un reporte de Max Capital.
"En el Congreso, el Gobierno consiguió dos victorias en la Cámara de Diputados, al aprobarse los proyectos de discapacidad e inviolabilidad de la propiedad privada, pero no logró alcanzar consenso en su propuesta para la morosidad bancaria por lo que volvió a comisión, lo que le permitió evitar una derrota", agregaron los analistas de Max Capital.